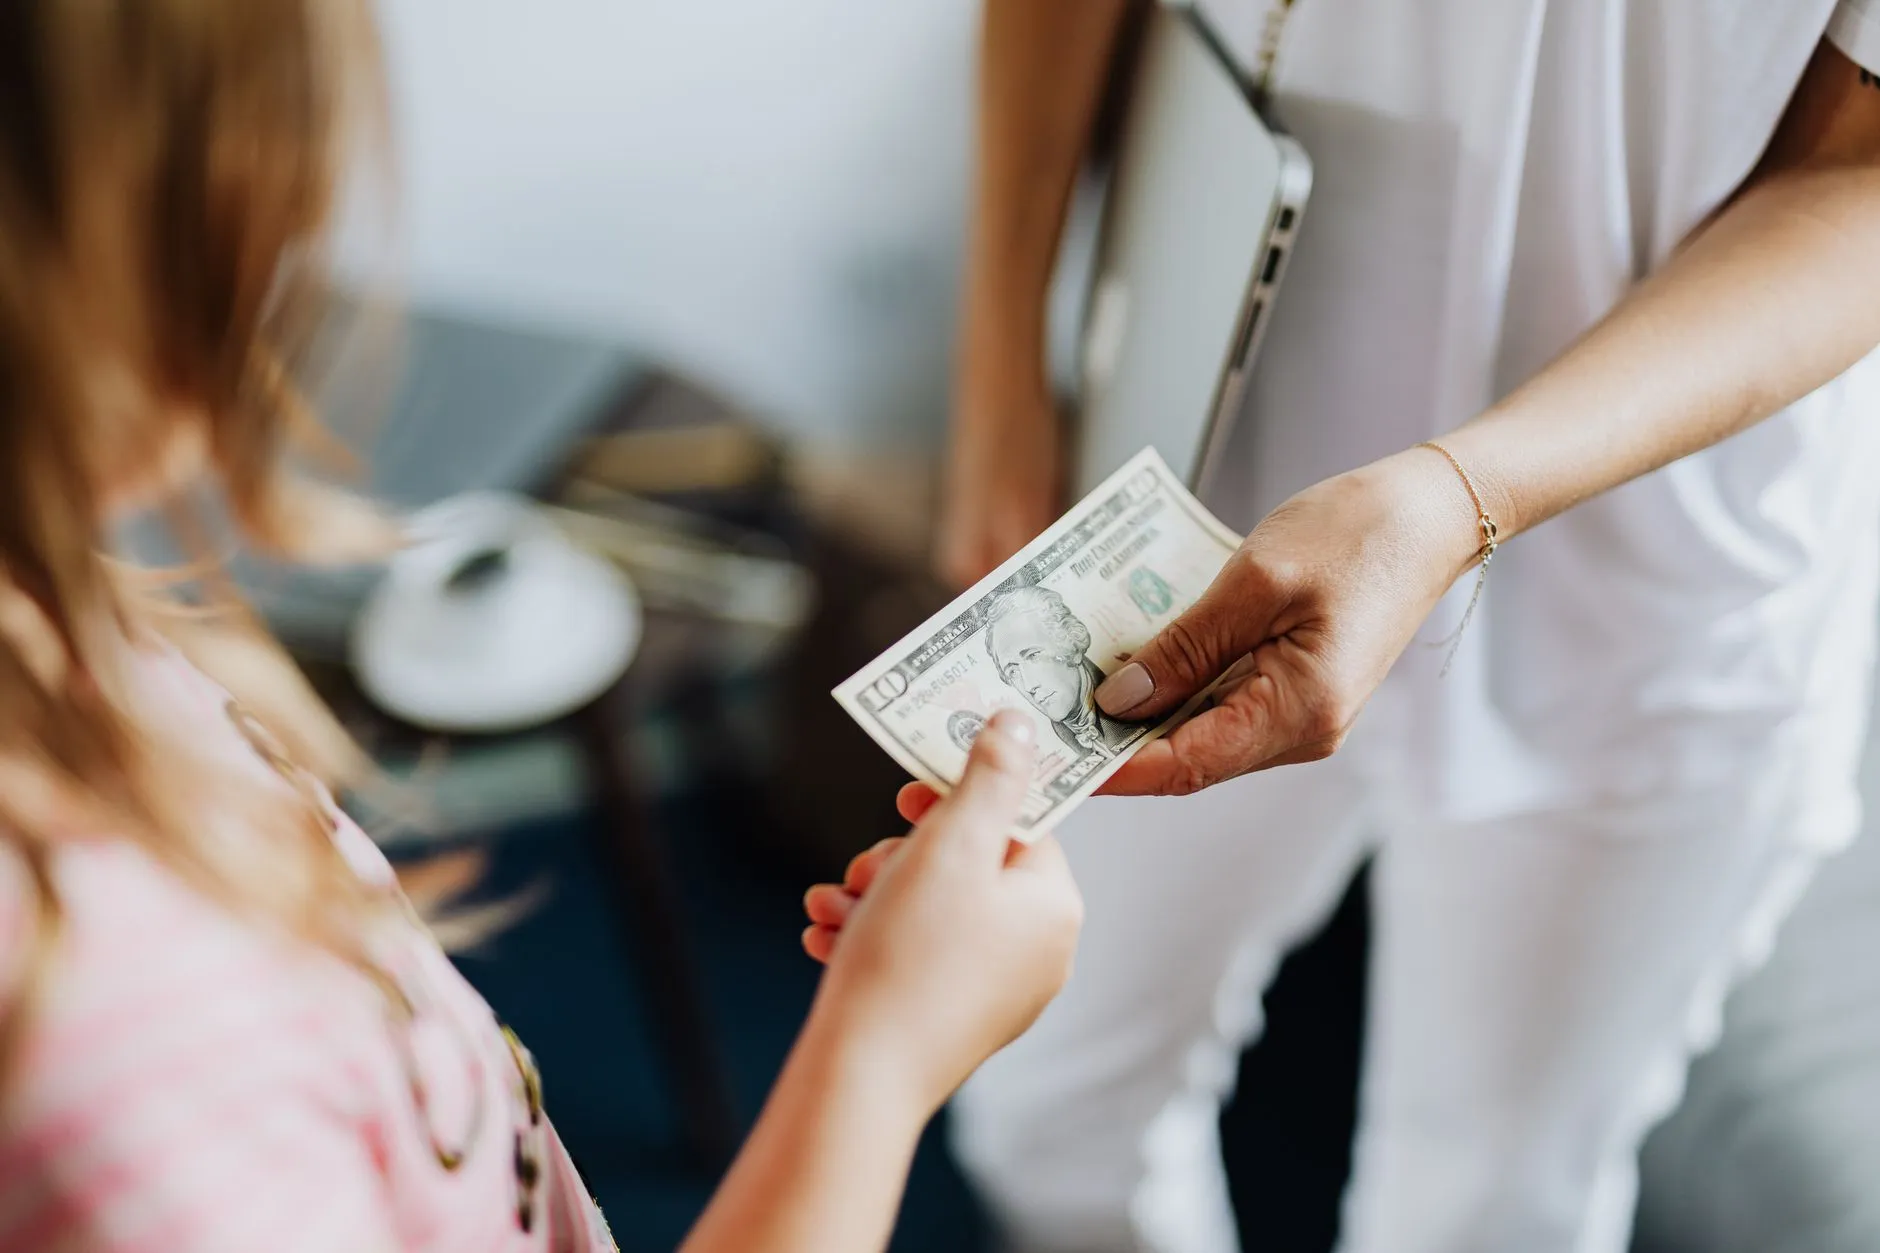
A többgyermekes családok mindennapjaiban kevés téma robbant ki olyan gyorsan heves vitákat, mint a pénz elosztása. Amikor a hétéves látja, hogy a tizennégy éves bátyja egy ropogós ötezrest kap a hétvégére, míg neki be kell érnie néhány aprópénzzel, azonnal megszólal a gyermeki igazságérzet: „Ez nem igazságos!”. A pénzügyi tudatosságra nevelés önmagában is komplex feladat, több eltérő korú gyermek esetén pedig a szülői logisztika és a testvérdinamika kereszttüzébe kerül.
A családi kassza kezelése nem pusztán matematikai kérdés. A zsebpénz az önállóság, a bizalom és a felnőtté válás szimbóluma, amelynek mértéke és szabályrendszere mélyen formálja a gyerekek anyagi világhoz fűződő viszonyát.
Az egyenlőség helyett a méltányosság elvét kövessük: a nagyobb gyerek nagyobb zsebpénze nagyobb önálló kiadási felelősséggel is jár. A nyílt és tabumentes kommunikáció megelőzi a testvérféltékenységet, és segít megérteni a családi költségvetés határait.
Miért szül gyakran konfliktust a zsebpénz kérdése a testvérek között?
A gyermekek szemében a zsebpénz mennyisége gyakran a szülői szeretet és elismerés közvetlen mérőszáma. A kisebb testvér ritkán látja a háttérben meghúzódó reális költségeket; ő csupán azt észleli, hogy a másik többet kapott. Tudatos szülői jelenlét nélkül az ilyen jellegű összehasonlítások könnyen mély sebeket ejthetnek a testvéri köteléken.
Különösen kiélezett lehet a rivalizálás, ha jelentős életkori eltérés van a gyermekek között. Ahogyan a nagy korkülönbség a testvérek között sajátos nevelési kihívásokat teremt, úgy a pénzügyi igények is radikálisan eltérnek egy alsós és egy középiskolás esetében. A kisebbik fél úgy érezheti, háttérbe szorult, miközben az idősebb nehezményezi, ha korlátozni próbálják az életszínvonalához szükséges keretet.
Gyakori tévedés a látszólagos békesség kedvéért mindenkinek pontosan ugyanannyi összeget adni, vagy titkolózni a nagyobbak juttatásairól. A titkolózás viszont azonnal rombolja a bizalmat. Hosszú távon a kiszámítható, nyílt pénzkezelés segíthet abban, hogyan alapozzuk meg a testvérek felnőttkori jó kapcsolatát, hiszen a tiszta szabályok kiküszöbölik az évtizedekig elhúzódó anyagi sérelmeket.
Pszichológiai háttér: mit ért meg a pénz működéséből egy kisgyerek és egy kamasz?
Jean Piaget fejlődéslélektani modellje világosan rámutat arra, hogy az absztrakt fogalmak megértése szorosan összefügg az agy érési folyamataival. Egy 6-8 éves gyermek a műveletek előtti vagy a konkrét műveleti szakasz határán mozog: számára a pénz értéke gyakran a darabszámmal vagy a mérettel egyenlő. Két darab százforintos érme az ő szemében értékesebbnek tűnhet, mint egyetlen ötszáz forintos bankjegy.
A serdülőkorba lépő fiatal ezzel szemben már képes a formális műveleti gondolkodásra. Látja a pénz mögött meghúzódó munkaidőt, érti a hitel, a kamat és az alternatív költség fogalmát, még ha az érzelmi impulzusok felül is írják olykor ezt a tudást. Amikor kamasz és kisgyerek egy fedél alatt él, két teljesen eltérő kognitív szinthez kell igazítani a magyarázatokat.
A cambridge-i Dr. David Whitebread és kutatócsoportja egy átfogó tanulmányban mutatta be, hogy a pénzzel kapcsolatos viselkedési minták és a késleltetett kielégülés képessége már 7 éves korra nagyrészt kialakul. Eredményeik rávilágítanak arra, hogy az anyagi tudatosság nem a matematikaórákon, hanem a mindennapi családi tapasztalatokon keresztül rögzül.
„A pénzügyi szokások nem elméleti tanításokból, hanem a kézzelfogható tapasztalatokból és a választások következményeinek megéléséből épülnek fel már kora gyermekkorban.”
– Dr. David Whitebread, a Cambridge-i Egyetem oktatáskutatója
Zsebpénz életkor szerint: gyakorlati szintek és felelősségi körök
Nincs kőbe vésett, forintra pontos összeg, amely minden család számára univerzálisan működne, hiszen a lehetőségek és a lakóhelyi viszonyok eltérőek. Az alábbi táblázat az életkori sajátosságokhoz igazodó arányokat és a kapcsolódó felelősségi szinteket foglalja össze.
Sok édesanya és édesapa bizonytalan abban, hogy mikor és hogyan érdemes elkezdeni a zsebpénz adását a gyermeknek. A tapasztalatok azt mutatják, hogy amint az összeadás és a kivonás logikáját megérti a kicsi, megnyílik a lehetőség az első aprópénzek átadására.
Külön egyeztetést igényel a kérdés a különélő szülőknél. A békés együttműködés a válás után elengedhetetlen része, hogy mindkét fél tartsa magát a megbeszélt zsebpénzkerethez, elkerülve a gyermek anyagi eszközökkel történő túlkompenzálását.
| Életkori csoport | Ajánlott gyakoriság | Fizetési forma | Felelősségi kör (Mit fizet belőle?) |
|---|---|---|---|
| 6–9 év (Alsó tagozat) | Hetente (fix napon) | Készpénz (érmék, kis címlet) | Kizárólag saját vágyak: matrica, apró játék, nyalóka |
| 10–13 év (Felső tagozat) | Kéthetente / Havonta | Készpénz vagy Junior bankkártya | Mozi, büfé, baráti ajándékok, hobbi kiegészítők |
| 14–18 év (Középiskola) | Havonta (hó elején) | Bankszámla, digitális tárca | Ruházkodás egy része, mobil előfizetés, szórakozás, utazás |
Kisiskolások és alsósok: a kézzelfogható érmék és a késleltetés tanulása
A legkisebbeknél az időérzék még korlátozott: egy egész hónap számukra beláthatatlanul hosszú időszak. Éppen ezért az alsósoknak hetente érdemes átadni az összeget, mindig ugyanazon a napon. Ebben a korban a fizikai jelenlét kritikus. A csilingelő érmék, a persely súlya és a készpénz átadása a pénztárnál mind hozzájárulnak a csereérték megértéséhez.
A tanulási folyamat fókuszában a késleltetés elsajátítása áll. Ha a gyerek az összes pénzét azonnal elkölti egy műanyag figurára, és a hét hátralévő részében nem marad forrása másra, engedjük meg neki, hogy megélje a hiányt. Az azonnali szülői pótlás ugyanis megfosztaná őt a legfontosabb tapasztalattól: a saját döntések súlyától.
Felsősök és tinédzserek: digitális költőpénz és az önálló keretgazdálkodás
A felső tagozatba lépve a pénzkezelés fokozatosan áttevődik a digitális térbe. Zsebpénzes alkalmazások és junior bankkártyák segítik a modern banki eszközök biztonságos megismerését. Ezen a ponton a közvetlen felügyeletnek át kell alakulnia támogató tanácsadássá.
A technológia térnyerésével a pénzügyek szorosan összefonódnak a képernyőhasználattal: az online vásárlások, mikrotranzakciók és játékbeli fizetések komoly csapdákat rejtenek. A keretek kijelölésében támpontot nyújthat a digitális házirend a családban, amely egyértelműen meghatározza az online költések határait.
Ahogy a tanulásban a felelősségvállalás lépcsőfokai épülnek – amiről a vége a délutáni csatáknak: így taníthatod meg gyermeked az önálló tanulásra című útmutató is részletesen ír –, úgy a pénzügyekben is a fokozatos önállósodás a cél. A kamasznak már előre kell kalkulálnia az egész havi büdzséjével, beleértve a baráti találkozókat és az extra ruhadarabokat is.
A zsebpénz tanulópénz: hagyjuk, hogy a gyerek hibázzon és tapasztalatot szerezzen a saját keretein belül anélkül, hogy rögtön kisegítenénk.
Egyenlőség helyett méltányosság: így magyarázzuk el a különbségeket bűntudat nélkül
Érthető, ha némi bűntudat ébred a szülőkben, amikor a nagyobb gyerek tízezer forintot kap havonta, míg a kicsi csupán ezerötszázat hetente. Az egyenlőség elve mechanikusan azonos összeget diktálna, a méltányosság viszont a valós szükségletekhez és kötelezettségekhez igazítja a juttatást.
Kisebbeknek egy egyszerű hétköznapi hasonlat segít megérteni a helyzetet: „A bátyád nagyobb cipőt hord, mert nagyobb a lába. Ha a te méretedet kapná, szorítaná a lábát; ha te kapnád az övét, elesnél benne. A pénz pontosan ilyen. Ő többet kap, de neki magának kell fizetnie a buszbérletét, a mozit a barátaival és a füzeteit, amit neked mi még megveszünk.”
A felmerülő feszültségek rendezésére kiváló fórum a heti családi kupaktanács, ahol a gyerekek nyíltan kifejezhetik érzéseiket, a felnőttek pedig átláthatóvá tehetik a szabályokat. Világos érvekkel a háttérben a szülő mentesül a felesleges önostorozástól. Ráadásul a stabil keretek kialakítása a szülői kiégés ellen is védelmet nyújt, hiszen leállítja a mindennapos alkudozást.
Zsebpénz és házimunka: szabad-e fizetni az otthoni feladatokért?
A szakemberek véleménye egybehangzó: a rutinszerű otthoni teendők nem lehetnek fizetség tárgyai. A saját szoba rendben tartása, a tányér elpakolása, a szemét levitele vagy a mosogatógép kiürítése az együttélés természetes velejárója. Pénzjutalom esetén a gyermek könnyen arra a következtetésre jut, hogy a családért tett erőfeszítés csak anyagi ellenszolgáltatás mellett indokolt, és megtagadhatja a segítséget, ha éppen nincs szüksége plusz forrásra.
Az alapvető családi házimunkák elvégzését ne kössük pénzjutalomhoz, az extra feladatokért viszont adható alkalmi kereseti lehetőség.
Érdemes pontos határvonalat húzni a napi feladatok és az időigényes, különleges munkák között:
- Közös teherviselés (nem jár érte pénz): beágyazás, játékok elpakolása, íróasztal rendbetétele, házi kedvenc etetése, szennyes kosárba rakása.
- Díjazható különmunkák: a garázs vagy padlás nagytakarítása, az autó alapos lemosása és kiporszívózása, kerti kerítésfestés, vagy épp a téli tűzifa behordása.
Ez a struktúra megérteti a fiatalokkal, hogy a közösségnek vannak természetes elvárásai, miközben igazi munkával és plusz energiaráfordítással önállóan is növelhetik a bevételeiket.
Kipróbálható módszerek a családi kasszában: a háromperselyes szabály és a zsebpénzszerződés
A pénzügyi tudatosság gyakorlati bevezetéséhez két bevált eszköz nyújt kézzelfogható támaszt a mindennapokban.
A háromperselyes szabály a beérkező összegek tudatos felosztását tanítja meg már óvodás kortól kezdve. A gyermek három különálló dobozt vagy üveget kap:
1. Költés (50%): azonnal felhasználható keret a mindennapi vágyakra, édességre, kisebb játékokra.
2. Megtakarítás (40%): távolabbi célokra – például egy drágább társasjátékra vagy gördeszkára – félretett összeg, amihez hónapokig nem nyúl hozzá.
3. Adakozás / Megosztás (10%): karácsonyi menhelyi adományra, bajba jutott állatok megsegítésére vagy egy barát szülinapi ajándékára szánt rész.
Idősebb gyermekeknél a zsebpénzszerződés jelenthet tartós támpontot. Ez egy egyszerű, írásos megállapodás a felek között: rögzíti a pontos összeget, a kifizetés napját, a fizetési módot, valamint tételesen felsorolja, milyen kiadásokat kell a fiatalnak ebből fedeznie. A szerződés arra is kitér, mi történik a keret túllépésekor – kizárva a szülői gyorssegély lehetőségét –, így a fiatal felnőttként sajátítja el a szerződéses fegyelmet és a költségvetés tiszteletét.
Gyakran ismételt kérdések (GYIK)
Mi a teendő, ha a kamasz a hónap közepére elkölti az összes zsebpénzét, és újabb összeget kér?
Nem szabad pótlólagos zsebpénzt adni, mert ez meggátolja a keretgazdálkodás megtanulását. Biztosítsunk számára alapszintű ellátást otthon, de a szórakozásra és extrákra szánt kiadásait el kell halasztania a következő havi kifizetésig.
Mit tegyünk, ha a kisebbik gyerek féltékeny a nagyobb testvér magasabb zsebpénzére?
Üljünk le vele, és tételesen mutassuk meg, mennyi olyan kiadása van a nagynak – például utazás vagy különórai költségek –, amit neki magának kell a kapott összegből kifizetnie. Világítsunk rá, hogy az ő zsebpénze teljes egészében tiszta költőpénz, míg a testvéréé felelősséggel terhelt keretösszeg.
Jó ötlet-e megvonni a zsebpénzt büntetésként a rossz iskolai jegyek miatt?
A zsebpénz megvonása fegyelmezési eszközként nem javasolt, mert a pénzkezelés tanulásának célját írja felül. A tanulmányi problémákat a tanulási módszerek áttekintésével és célzott támogatással érdemes kezelni, elválasztva azt az alapvető pénzügyi keretektől.